La remontée des taux d’intérêt à long terme est devenue, depuis l’été, le véritable chef d’orchestre des marchés financiers. Début octobre, le rendement de l’emprunt d’État américain à 10 ans a touché 5,30 %, et celui de la France a gagné plus d’un point en quatre mois. Une accalmie s’est dessinée en octobre, mais tout indique que nous entrons dans une période durable de taux élevés.
Dans ce comité, nous revenons sur les causes de ce mouvement et sur la situation particulière de la France. Nous concluons avec nos convictions : ce qu’il faut privilégier dans les portefeuilles, et ce qu’il vaut mieux éviter.
Taux longs : un mouvement mondial aux causes multiples
Entre fin juin et fin octobre, aucun grand marché obligataire développé n’a été épargné. La France se distingue toutefois par l’ampleur de la hausse.
| Taux à 10 ans | 30 juin 2026 | 26 octobre 2026 | Variation |
| États-Unis | 4,47% | 4,99% | +0,52 point |
| Allemagne | 2,86% | 3,37% | +0,51 point |
| France | 3,65% | 4,9% | 1,25 point |
| Royaume-Uni | 4,76% | 5,34% | + 0,58 point |
Source : DNCA Finance, d’après Bloomberg. Données au 26/10/2026.
Quatre forces se sont additionnées pour pousser les rendements vers le haut :
- Le choc pétrolier. Avec l’aggravation du conflit au Moyen-Orient, le Brent est passé d’environ 75 $ à près de 115 $ le baril. La crainte d’une nouvelle vague d’inflation a conduit les marchés à anticiper des hausses de taux de la part de toutes les grandes banques centrales.
- Une économie américaine qui réaccélère. Croissance solide et inflation élevée signifient une croissance « nominale » plus forte, qui tire mécaniquement les taux longs. Or le 10 ans américain sert de référence au monde entier : quand il monte, les autres suivent.
- La course aux capitaux de l’intelligence artificielle. Les géants de l’IA émettent massivement de la dette pour financer leurs centres de données. Cette offre supplémentaire entre en concurrence avec les emprunts d’État, qui doivent offrir davantage pour trouver preneur.
- Des finances publiques sous tension. Les déficits persistent dans de nombreux pays. Pour prêter à long terme à des États très endettés, les investisseurs réclament une prime de risque plus élevée.
Pour l’épargnant, ce mouvement a deux visages : il pèse sur la valeur des obligations déjà détenues et renchérit le crédit, mais il offre des rendements à l’achat parmi les plus élevés depuis de nombreuses années.
La France, maillon faible de la zone euro
L’écart de rendement entre les emprunts français et allemands à 10 ans a presque doublé : 1,54 point le 26 octobre, contre 0,79 point fin juin. Deux phénomènes se conjuguent. D’une part, le blocage politique empêche tout consensus budgétaire. D’autre part, la France subit de plein fouet la hausse générale des taux.
Un cercle vicieux s’installe : des taux plus élevés alourdissent la charge de la dette, ce qui éloigne la réduction du déficit (attendu autour de 5,5 % du PIB en 2026, loin de la limite européenne de 3 %). Les investisseurs exigent alors une prime encore plus forte, et ainsi de suite.
Faut-il attendre un sauvetage de la BCE ? Pas à ce stade. Intervenir reviendrait à récompenser le laxisme budgétaire et poserait la question de l’indépendance de la banque centrale. Par ailleurs, la procédure pour déficit excessif ouverte contre la France complique l’usage de l’outil « anti-fragmentation » de la BCE. Une réponse graduée (déclarations, ajustements techniques) resterait possible si la tension gagnait l’Italie, l’Espagne ou le Portugal.
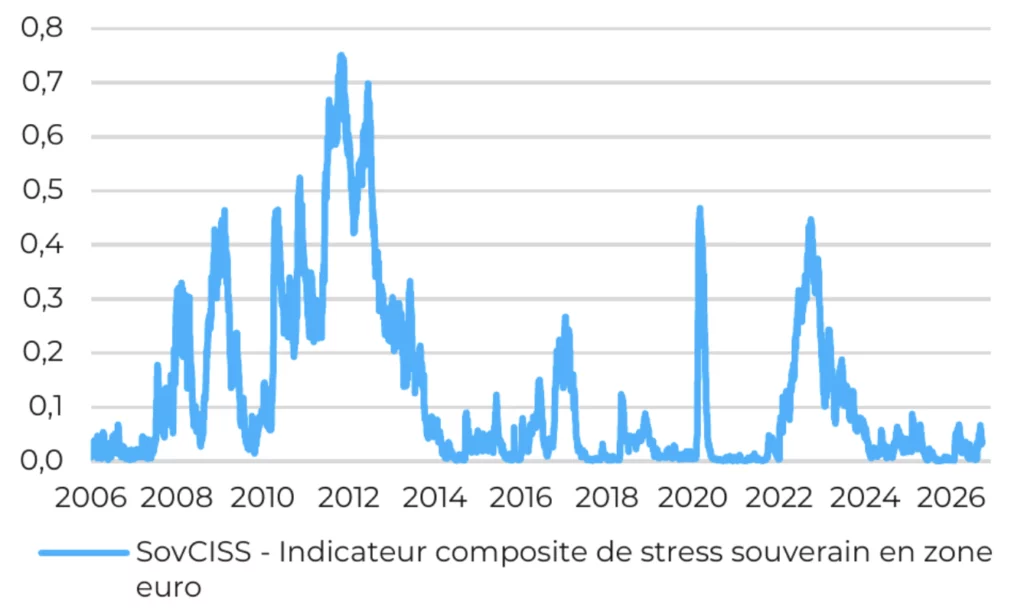
Bonne nouvelle : la contagion reste contenue. L’indicateur de stress souverain calculé par la BCE, qui combine écarts de taux, volatilité et liquidité, a légèrement remonté, mais il demeure très loin des niveaux de la crise de la dette de 2011-2012, du Covid en 2020 ou du choc de 2022.
Reste que l’équation française dépend de nombreuses inconnues : adoption d’un budget, élection présidentielle de 2027, équilibre parlementaire, contexte géopolitique. Nous anticipons donc une forte volatilité sur la dette française au cours des six prochains mois, avec un écart face à l’Allemagne qui pourrait rester élevé, voire s’élargir encore.
Octobre : une accalmie, pas un retournement
Depuis le début d’octobre, les taux longs ont commencé à refluer, alors même que le pétrole est remonté vers 115 $. Plusieurs explications se combinent :
- Des doutes sur l’IA. Les marchés s’interrogent à nouveau sur la rentabilité des investissements colossaux engagés. L’indice des semi-conducteurs a reculé de plus de 12 % depuis le 8 octobre, quand le S&P 500 ne cédait qu’environ 1 % : une rotation brutale, invisible à l’échelle des grands indices, qui a ramené les investisseurs vers les valeurs refuges.
- Un choc pétrolier qui change de nature. Les marchés semblent commencer à considérer que l’énergie chère finira par freiner la demande plutôt que par nourrir l’inflation.
- Des taux devenus attractifs. Une partie des investisseurs a profité de ces niveaux pour renforcer ses positions obligataires. En Allemagne, le marché a aussi bénéficié de la « fuite vers la qualité » provoquée par le cas français.
Pourquoi les taux devraient rester élevés. Les banques centrales ne prévoient aucune baisse. Aux États-Unis, l’inflation sous-jacente était déjà élevée avant le conflit, l’emploi se redresse et la Fed pourrait remonter son taux directeur jusqu’à 4,5 % d’ici le printemps 2027. En zone euro, l’inflation reste surtout énergétique et les salaires ne s’emballent pas : la BCE devrait se limiter à une dernière hausse en décembre, portant son taux de dépôt à 2,75 %. Cette absence de baisse à l’horizon constitue un plancher pour les taux longs, sauf récession.
Les élections de mi-mandat américaines, qui se tiennent ce 3 novembre, ajoutent une inconnue : les sondages laissaient entrevoir une poussée démocrate, avec à la clé une possible réglementation accrue de l’IA et davantage de dépenses sociales.
Quelques scénarios pourraient faire baisser durablement les taux : une détente géopolitique, une intervention de la BCE (qui suppose une aggravation préalable de la situation française), ou un éclatement de la bulle supposée de l’IA, qui s’accompagnerait d’une forte correction boursière. Aucun n’est notre scénario central.
Actions : les bénéfices tiennent la route
Malgré les taux, les perspectives de résultats continuent de s’améliorer : la croissance attendue des bénéfices mondiaux pour 2027 a été relevée à 17 %, bien au-dessus de la moyenne historique. La technologie porte l’essentiel de ces révisions. Une éventuelle baisse des prix de l’énergie pourrait encore améliorer le tableau.
| Indice | Performance depuis le 1er janvier (au 30/10/2026) |
| TOPIX (Japon) | + 18,8% |
| MSCI Marchés émergents | + 14,2% |
| S&P 500 (États-Unis) | +11,8% |
| MSCI Europe | +11,1% |
| CAC 40 | +0,7% |
| MSCI Chine | -18% |
Source : J.P. Morgan Asset Management, Market Insights du 2 novembre 2026.
Deux enseignements ressortent. D’abord, le Japon s’impose : la réforme de la gouvernance des entreprises porte ses fruits, la rentabilité des fonds propres y atteint 10,5 %, un record depuis vingt ans, pour des valorisations qui restent raisonnables. Ensuite, la place de Paris décroche nettement du reste de l’Europe, pénalisée par l’incertitude politique et budgétaire.
Le principal point de vigilance reste la concentration. Une poignée de valeurs liées à l’IA pèse très lourd dans les indices, et la correction des semi-conducteurs en octobre rappelle la fragilité de ce segment. Autre signal : depuis janvier, les valeurs dites « value » progressent d’environ 19 %, contre 5 % pour les valeurs de croissance, ce qui plaide pour un équilibre entre les styles.
Enfin, lorsque l’inflation dépasse 3 % et que les taux réels montent, actions et obligations ont tendance à baisser ensemble. Dans ce type d’environnement, les infrastructures, les matières premières et les actifs réels jouent historiquement mieux leur rôle de diversification.
Nos convictions pour novembre 2026
Dans un environnement de taux durablement élevés et volatils, nous privilégions des solutions qui dépendent moins de la direction des taux et d’une poignée de grandes valeurs. Le cycle économique reste porteur, mais la prudence s’impose sur la partie obligataire.
Dans les portefeuilles
- Pas d’obligations « classiques » pour les profils prudents. Un fonds obligataire traditionnel, sans date d’échéance, reste exposé en permanence au risque de taux : si les taux remontent, sa valeur baisse. Pour un portefeuille peu risqué, ce risque n’est pas justifié aujourd’hui.
- Les obligations à échéance. Ces fonds datés achètent des obligations qui arrivent à maturité à une date proche de celle du fonds, et les conservent jusqu’à leur terme. Le rendement est ainsi en grande partie connu dès la souscription, et la sensibilité aux taux diminue au fil du temps. Les niveaux actuels permettent de verrouiller une rémunération attractive sur plusieurs années.
- La gestion alternative, sur les actions comme sur les taux. Ces stratégies recherchent une performance régulière, peu liée à la hausse ou à la baisse des marchés. Sur les actions, le gérant achète les titres qu’il juge sous-évalués et vend à découvert ceux qu’il juge trop chers : il gagne sur l’écart entre les deux, avec une exposition nette au marché réduite. Sur les taux, il exploite les écarts de rendement entre pays, entre échéances ou entre émetteurs, sans parier sur l’orientation générale des taux. Quand actions et obligations peuvent baisser ensemble, c’est une source de diversification précieuse.
- Des thématiques actions ciblées : l’espace et la biotechnologie. L’économie spatiale profite de la hausse des budgets de défense, des enjeux de souveraineté et de l’essor des constellations de satellites. La biotechnologie, portée par l’innovation thérapeutique et les rapprochements avec les grands laboratoires, offre un moteur de croissance distinct de l’IA et bénéficierait d’une détente des taux. Ces thématiques restent volatiles : elles se détiennent en complément, sur un horizon long.
- Le marché européen, via des produits structurés. Les actions européennes restent moins chères que les actions américaines. Surtout, le contexte de taux élevés améliore nettement les conditions de ces produits : coupons plus élevés, barrières de protection plus basses ou durées plus courtes, à risque comparable. Un produit structuré permet de s’y exposer avec une protection partielle du capital en cas de baisse, sous conditions. Nous sélectionnons des sous-jacents (indices ou paniers d’actions) dont les composantes nous paraissent solides.
En direct, hors portefeuille : le direct lending
Le prêt direct aux entreprises nous semble particulièrement intéressant dans le contexte actuel. Des fonds spécialisés prêtent directement à des entreprises de taille moyenne, en dehors du circuit bancaire. Ces prêts sont généralement à taux variable et profitent donc du niveau élevé des taux. Ils sont souvent assortis de garanties, le prêteur étant remboursé en priorité. En contrepartie, l’investissement est peu liquide et suppose un horizon de plusieurs années : il s’envisage en complément d’un portefeuille, selon chaque situation.
Comme toujours, ces orientations générales doivent être adaptées à votre profil, à votre horizon et à vos objectifs.
Avertissement
Ce document est réalisé à titre purement informatif par le Cabinet Leduc & Associés. Il ne constitue ni une offre, ni une recommandation personnalisée, ni un conseil en investissement. Les opinions exprimées reflètent notre analyse à la date de rédaction et peuvent évoluer sans préavis. Tout investissement comporte des risques, notamment de perte en capital ; les performances passées ne préjugent pas des performances futures. Toute décision doit faire l’objet d’une étude adaptée à votre situation avec votre conseiller. Cabinet Leduc & Associés, conseiller en investissements financiers, immatriculé à l’ORIAS sous le n° 14005641.
Sources : DNCA Finance, « Taux longs : anatomie d’une hausse » (27/10/2026) ; J.P. Morgan Asset Management, « Opinions sur l’allocation d’actifs – T4 2026 » (08/10/2026) et Market Insights du 2 novembre 2026 ; BCE.