Introduction
Le direct lending, ou dette privée senior, consiste à prêter directement à des entreprises non cotées, sans passer par une banque. Longtemps réservée aux investisseurs institutionnels, cette stratégie devient accessible aux investisseurs privés avertis. Elle ne vise pas une plus-value à la revente, mais des intérêts contractuels, connus d’avance et versés régulièrement.
Pour nos clients déjà exposés à l’investissement Private Equity, le direct lending apporte une source de revenus complémentaire, sur une durée plus courte. Le Cabinet Leduc & Associés a retenu dans ce cadre le fonds Opale Capital Strategies Direct Lending II, qui investit dans quatre fonds de dette privée européens de premier plan. Voici ce qu’il faut comprendre de la stratégie, du fonds et de ses risques avant d’investir.
L’essentiel en bref
- Stratégie : direct lending, plus de 90 % en dette senior d’entreprises européennes rentables
- Objectif de rendement : 8 % par an net de frais, non garanti ; multiple cible supérieur à 1,4 fois la mise
- Revenus : coupons cibles de 5 à 7 % par an, versés deux fois par an à partir de la deuxième année, non garantis
- Durée : 7 ans, extensions possibles ; capital appelé en une seule fois à la souscription
- Ticket d’entrée : 100 000 € (réduit à 30 000 € sous conditions)
- Risque : indicateur de risque de 6 sur 7 ; risque de perte en capital et absence de liquidité
Qu’est-ce que le direct lending ?
Le direct lending, financement des opérations de Private Equity
Lorsqu’un fonds de private equity rachète une entreprise rentable, il apporte les fonds propres et finance le solde par de la dette. Ce mécanisme, au cœur des stratégies d’investissement en Private Equity de type buyout, reposait autrefois sur le crédit bancaire. Aujourd’hui, cette dette est de plus en plus apportée par des fonds spécialisés : c’est le direct lending.
L’investisseur en direct lending n’est donc pas actionnaire de l’entreprise : il est prêteur. Sa rémunération provient des intérêts dus par l’entreprise emprunteuse. Dans les fonds sélectionnés, plus de 90 % du rendement provient de ces intérêts, le reste des commissions d’arrangement des prêts.
La dette senior : le premier rang de remboursement
Dans le financement d’une entreprise, tous les apporteurs de capitaux ne sont pas remboursés dans le même ordre :
- La dette senior est remboursée en premier. Elle est assortie de garanties et d’engagements contractuels (covenants). C’est la position du fonds, pour plus de 90 % de son portefeuille.
- La dette junior et mezzanine est remboursée ensuite.
- Les fonds propres de l’actionnaire sont remboursés en dernier : l’actionnaire absorbe la première perte. En Europe, il apporte en moyenne 57 % du financement d’une opération de rachat.
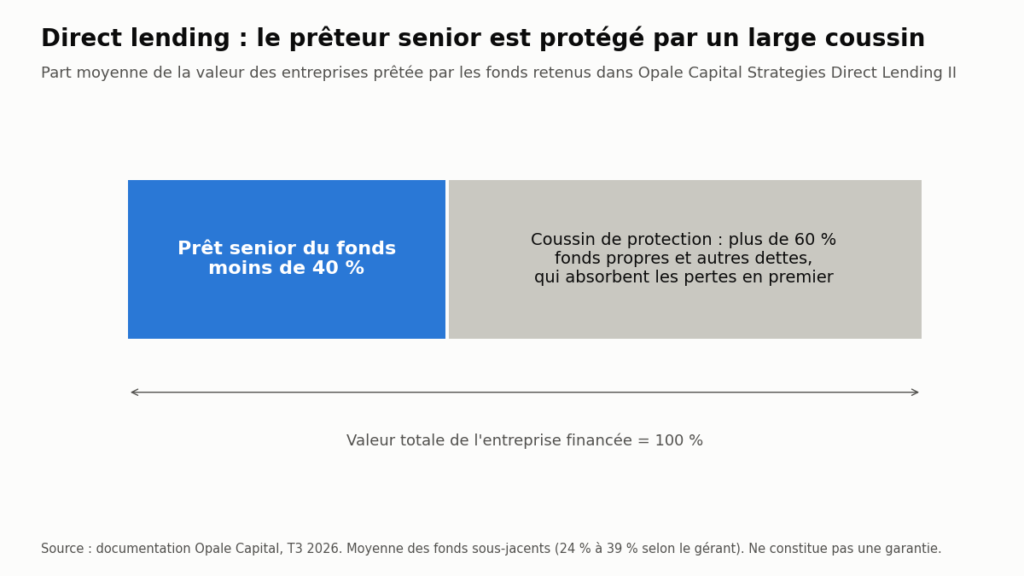
Autre protection : les fonds retenus prêtent en moyenne moins de 40 % de la valeur de l’entreprise financée. Autrement dit, la valeur de l’entreprise devrait baisser de plus de moitié avant que le prêteur senior ne soit touché. Enfin, les prêts sont généralement remboursés en 3 à 5 ans, contre 5 à 7 ans pour une participation au capital.
Pourquoi investir en direct lending en Europe aujourd’hui ?
Les banques se retirent. Sous l’effet des contraintes réglementaires, elles réduisent leurs crédits aux entreprises. Les fonds de dette privée prennent le relais, avec des financements plus rapides et sur mesure. Le marché mondial de la dette privée est ainsi passé d’environ 1 000 milliards de dollars en 2020 à 3 000 milliards attendus en 2028.
La demande dépasse largement l’offre. Selon les données citées par Opale Capital, la demande de financement des entreprises européennes est environ sept fois supérieure aux capitaux disponibles chez les prêteurs privés. Les opérations financées en direct lending progressent de 12 % par an en Europe depuis 2020. Et près de 3 000 milliards d’euros de prêts arrivent à échéance d’ici 2030, qu’il faudra refinancer.
L’Europe offre une prime. Le marché européen est morcelé : 40 pays, 20 devises, 30 régimes d’insolvabilité. La présence locale des gérants y fait la différence, et les marges y sont légèrement supérieures à celles des États-Unis (spread moyen de 520 points de base, contre 495). Le segment des entreprises de taille intermédiaire (mid-market) concentre 65 % des transactions en 2025, contre 40 % en 2020, avec des conditions plus favorables aux prêteurs que les grandes opérations.
Direct lending et private equity : deux stratégies complémentaires
Le direct lending ne remplace pas le capital-investissement : il le complète. Les deux stratégies ne dépendent pas des mêmes moteurs. L’une vise la valorisation des entreprises à la revente, l’autre leur capacité à honorer leurs échéances.
| Capital-investissement (private equity) | Direct lending (dette privée senior) |
Nature du gain | Plus-value à la revente des participations | Intérêts contractuels |
Rang de l’investisseur | Actionnaire : première perte, mais tout le potentiel de hausse | Prêteur senior : remboursé avant les actionnaires, avec garanties |
Rythme des revenus | Distributions ponctuelles, au gré des cessions | Coupons semestriels dès la deuxième année (non garantis) |
Horizon | Souvent 8 à 10 ans, appels de fonds étalés | 7 ans, capital appelé en une fois |
Leurs calendriers se relaient : la dette privée produit des revenus pendant que le capital-investissement monte en valeur. C’est pourquoi nous l’associons à nos sélections en capital, comme Opale Capital Stratégies Secondaires II sur le marché secondaire ou notre stratégie Growth Buyout. La part à consacrer au non-coté dans son ensemble dépend de votre patrimoine : voir notre article combien investir en Private Equity.
Opale Capital Strategies Direct Lending II : notre sélection
Opale Capital, la plateforme non cotée de Tikehau Capital
Opale Capital ne gère pas elle-même les prêts : elle sélectionne des gérants internationaux habituellement réservés aux institutionnels et en ouvre l’accès aux investisseurs privés. Sa sélectivité est forte : 2 831 fonds analysés depuis 2022, 37 retenus. Opale Capital a collecté plus de 500 millions d’euros en trois ans auprès d’investisseurs privés, via plus de 450 conseils en gestion de patrimoine, family offices et banques privées partenaires.
L’alignement d’intérêts est un point important : Tikehau Capital investit au minimum 1 million d’euros dans le fonds et s’engage à figurer parmi ses cinq premiers investisseurs. Opale Capital ne perçoit aucun carried interest au niveau du fonds.
Un fonds retenu sur cinquante analysés
En direct lending, Opale Capital suit 282 fonds dans le monde. 60 passent les critères minimum, 34 font l’objet d’une due diligence approfondie, 8 sont présentés au comité stratégique et 6 sont validés. L’analyse pondère à parts égales quatre axes : performance, stratégie, équipe et termes clés (frais, alignement d’intérêts).
Trois critères sont décisifs : un marché profond et résilient, une dette prêtée à moins de 40 % de la valeur des entreprises, et des gérants ayant traversé plusieurs crises.
Quatre gérants de référence, plus de 250 entreprises financées
Les véhicules d’investissement en
Gérant (fonds) | Allocation cible | Marché | Expérience | Prêt / valeur de l’entreprise |
Ares (ESIF) | 10 à 40 % | Europe diversifiée | 22 ans | 39 % |
CVC (CRED) | 0 à 20 % | Europe diversifiée | 12 ans | 37 % |
KKR (E-EDL) | 20 à 40 % | Europe diversifiée | 15 ans | 38 % |
Ture Invest (CF IV) | 20 à 40 % | Europe nordique | 20 ans | 24 % |
Chaque gérant apporte un profil distinct :
- Ares, spécialiste mondial du crédit depuis près de 40 ans, finance moins de 4 % des dossiers qui lui sont présentés.
- CVC s’appuie sur 12 bureaux en Europe et mène la grande majorité de ses opérations en chef de file.
- KKR apporte un portefeuille déjà constitué, donc visible dès l’entrée, entièrement à taux variable.
- Ture Invest est positionné sur les pays nordiques, un marché moins concurrentiel, avec aucun défaut sur plus de 120 prêts en 11 ans.
Selon les données communiquées par Opale Capital, le taux de perte réalisé de ces quatre gérants ressort entre 0,00 % et 0,02 % par an, contre 1,03 % pour la moyenne du marché mondial du direct lending. Les performances passées ne préjugent pas des performances futures.
Les caractéristiques du fonds
Caractéristique | Détail |
Structure | Fonds professionnel spécialisé (FPS), réservé aux investisseurs avertis |
Objectif de rendement | 8 % par an net de frais (TRI net cible, non garanti) |
Multiple cible | Supérieur à 1,4 fois, non garanti |
Coupons cibles | 5 à 7 % par an, versés deux fois par an à partir de la 2e année, non garantis |
Durée de vie | 7 ans, extensions possibles |
Appel des fonds | 100 % à la souscription |
Ticket minimum | 100 000 € (30 000 € sous conditions) |
Frais de gestion | 1,3 % par an (1,5 % au-delà de 20 M€ collectés ou après le 31/12/2026) |
Indicateur de risque | 6 sur 7 |
Classification | SFDR article 8 |
Modes de souscription | En direct, ou via un contrat d’assurance-vie luxembourgeoise |
Commercialisation | Jusqu’à l’été 2027, closings tous les deux mois |
Ce que cela change pour votre trésorerie
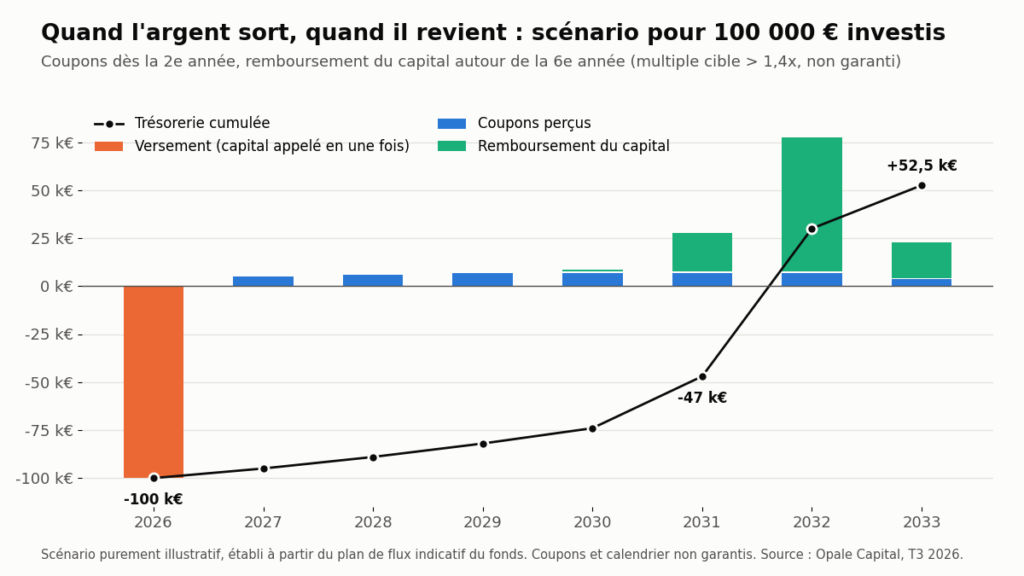
Contrairement à la plupart des fonds de private equity, le capital est versé en une seule fois : aucun appel de fonds ultérieur n’est à anticiper. Les coupons sont ensuite visés dès la deuxième année, puis le capital est progressivement remboursé à partir de la sixième année environ, jusqu’à la liquidation du fonds. Ce calendrier est indicatif : le versement des coupons n’est pas garanti et les dates peuvent se décaler.
Frais et fiscalité
En souscription directe, les coupons et les plus-values sont soumis, pour les personnes physiques, au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026), sauf option pour le barème progressif. Via un contrat d’assurance-vie, c’est la fiscalité du contrat qui s’applique. Le traitement fiscal dépend de votre situation personnelle et peut évoluer.
Conditions réservées aux clients du cabinet : aucun frais d’entrée (contre 5 % au barème standard) et aucune prime d’égalisation pour toute souscription enregistrée avant le 31 octobre 2026. (Encadré à retirer après le 31 octobre 2026.)
Pour un investisseur particulier, une allocation progressive comprise entre 5 % et 20 % du portefeuille financier constitue généralement une approche équilibrée.
Bien intégré dans une stratégie patrimoniale globale, le Private Equity peut devenir un levier puissant de diversification et de performance.
Les risques du direct lending à connaître
Perte en capital : vous pouvez perdre tout ou partie des sommes investies.
Absence de liquidité : le fonds est fermé ; aucun rachat n’est possible pendant sa durée de vie, qui peut être prolongée, et il n’existe pas de marché organisé pour céder les parts.
Coupons non garantis : les distributions dépendent des revenus effectivement perçus ; elles peuvent être réduites, décalées ou absentes.
Gestion déléguée : le fonds investit dans quatre fonds gérés par des tiers, dont Opale Capital ne contrôle ni les décisions ni le calendrier.
Effet de levier : trois des quatre fonds sous-jacents y ont recours, ce qui amplifie les variations de valeur, à la hausse comme à la baisse.
Risque de change : une partie des financements est réalisée hors zone euro, notamment en Scandinavie.
Valorisation estimée : la valeur des parts repose sur des évaluations périodiques et peut ne pas refléter la valeur finale.
La liste complète des risques figure dans le prospectus du fonds, remis avec le document d’informations clés avant toute souscription.
Le direct lending est-il adapté à votre allocation Private Equity ?
FAQ - Direct Lending
Le direct lending consiste à prêter directement à des entreprises non cotées, sans intermédiaire bancaire. L’investisseur est rémunéré par les intérêts du prêt. En dette senior, il est remboursé en priorité, avant les autres créanciers et les actionnaires.
Le capital est versé en une fois à la souscription. Les coupons sont visés dès la deuxième année, et le capital est progressivement remboursé à partir de la sixième année environ, jusqu’à la liquidation du fonds, dont la durée de vie est de 7 ans, extensions possibles.
Avertissement : document à caractère promotionnel. Opale Capital Strategies Direct Lending II est un fonds professionnel spécialisé réservé aux investisseurs avertis. L’investissement en non coté présente un risque de perte en capital et une absence de liquidité pendant toute la durée de vie du fonds. Les objectifs de rendement ne sont pas garantis et les performances passées ne préjugent pas des performances futures. Cet article ne constitue ni un conseil en investissement personnalisé ni une offre de souscription ; il est nécessaire de se référer au prospectus et au document d’informations clés avant toute décision. Sources : documentation Opale Capital, T3 2026. Cabinet Leduc & Associés, conseiller en investissements financiers, ORIAS n°14005641.