La loi de finances pour 2026 a modifié plusieurs règles du PER. Le report des plafonds de déduction non utilisés passe de 3 à 5 ans, les versements réalisés à partir de 70 ans ne sont plus déductibles, et les gains du PER supportent désormais des prélèvements sociaux de 18,6 %. Ces changements concernent tous les détenteurs d’un plan épargne retraite, et certains appellent une action avant le 31 décembre 2026.
Voici ce qui change avec le PER 2026, les montants à connaître et la stratégie à adopter pour vos versements de fin d’année.
L’essentiel du PER 2026 en bref
- Report des plafonds : les plafonds non utilisés à partir de 2026 sont reportables 5 ans, au lieu de 3
- Attention : le reliquat de plafond 2023 est définitivement perdu s’il n’est pas utilisé avant le 31 décembre 2026
- 70 ans : les versements réalisés à partir de 70 ans ne sont plus déductibles depuis le 1er janvier 2026
- Prélèvements sociaux : 18,6 % sur les gains du PER, contre 17,2 % auparavant (l’assurance-vie reste à 17,2 %)
- Plafonds 2026 : de 4 710 € à 37 680 € pour un salarié, jusqu’à 88 911 € pour un travailleur non salarié
Report des plafonds non utilisés : de 3 à 5 ans
Chaque année, les versements volontaires sur un PER sont déductibles du revenu imposable dans la limite d’un plafond. Jusqu’ici, la part de ce plafond non utilisée pouvait être reportée sur les 3 années suivantes. La loi de finances pour 2026 porte ce délai à 5 ans.
Cette mesure n’est pas rétroactive : elle s’applique aux plafonds nés à partir de 2026. Un plafond 2026 non utilisé pourra ainsi être mobilisé en 2027, 2028, 2029, 2030 ou 2031. Les plafonds 2023, 2024 et 2025 restent soumis à l’ancienne règle des 3 ans.
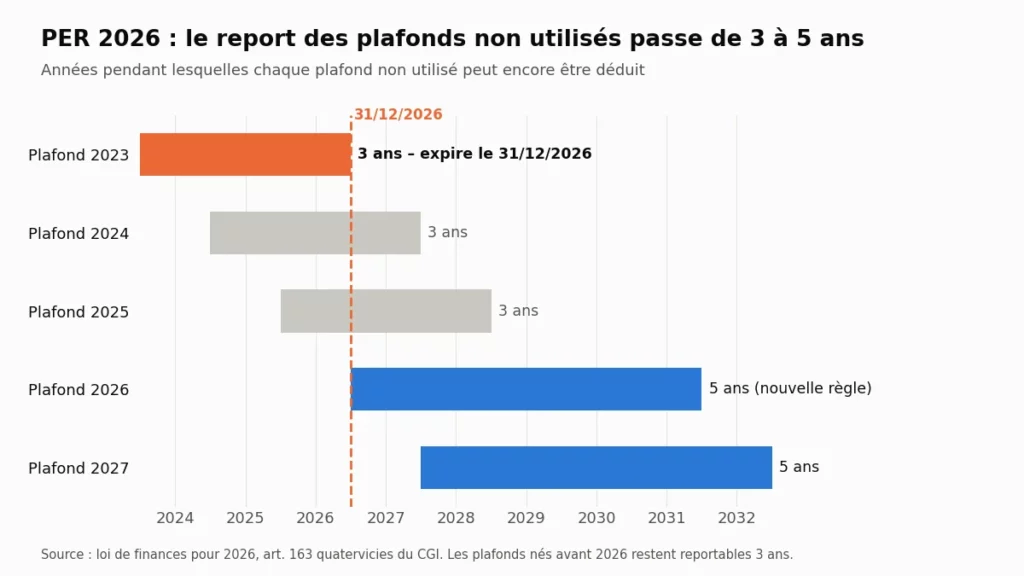
Conséquence pratique : votre reliquat 2023 expire le 31 décembre 2026. S’il n’est pas utilisé par un versement effectué d’ici cette date, il sera définitivement perdu. Les reliquats les plus anciens sont imputés en premier : un versement en 2026 consomme d’abord votre plafond 2023.
Le report sur 5 ans offre surtout plus de souplesse aux revenus irréguliers : professions libérales, dirigeants, cadres percevant des primes variables. Ils pourront concentrer leurs versements sur les années où leur taux marginal d’imposition est le plus élevé. Le plein effet de la mesure n’apparaîtra qu’en 2031, première année où cinq années de reliquats pourront être cumulées.
Les plafonds PER 2026 en chiffres
Le plafond de déduction dépend de votre statut. Pour le détail du calcul, consultez notre guide sur les plafonds PER.
Statut | Mode de calcul | Plafond 2026 |
Salarié | 10 % des revenus professionnels nets 2025, dans la limite de 8 PASS 2025 | De 4 710 € à 37 680 € |
Travailleur non salarié | 10 % du bénéfice dans la limite de 8 PASS 2026, + 15 % de la fraction comprise entre 1 et 8 PASS | Jusqu’à 88 911 € |
Les plafonds salariés 2026 reposent sur le PASS 2025 (47 100 €), les plafonds des travailleurs non salariés sur le PASS 2026 (48 060 €). Les couples mariés ou pacsés soumis à imposition commune peuvent toujours mutualiser leurs plafonds : cette règle n’a pas changé.
Exemple. Un cadre dispose en 2026 d’un plafond annuel de 10 000 € et n’a rien versé depuis trois ans, soit 8 000 € de reliquat pour chacune des années 2023, 2024 et 2025. Il peut déduire jusqu’à 34 000 € en 2026. Imposé à 41 %, il réalise une économie d’impôt d’environ 13 900 €. S’il attend 2027, les 8 000 € du reliquat 2023 seront perdus.
Versements après 70 ans : fin de la déduction fiscale
Depuis le 1er janvier 2026, les versements réalisés sur un PER à partir de 70 ans ne sont plus déductibles du revenu imposable. Il reste possible de verser, mais sans avantage fiscal à l’entrée.
En contrepartie, ces versements suivent le régime des versements non déduits : à la sortie, le capital correspondant est exonéré d’impôt sur le revenu, et seuls les gains sont imposés.
Pour un épargnant de plus de 70 ans, le PER perd donc son principal intérêt fiscal. L’assurance-vie redevient en général l’enveloppe de référence pour l’épargne et la transmission à cet âge : voir notre comparatif PER vs assurance-vie. À l’inverse, les épargnants qui approchent de 70 ans ont intérêt à utiliser leurs plafonds disponibles avant leur anniversaire.
Prélèvements sociaux : 18,6 % sur les gains du PER
La loi de financement de la Sécurité sociale pour 2026 a relevé la CSG sur les revenus du capital. Les prélèvements sociaux sur les gains du PER passent ainsi de 17,2 % à 18,6 %. Le prélèvement forfaitaire unique applicable aux gains d’une sortie en capital passe, lui, de 30 % à 31,4 %.
L’assurance-vie est épargnée par cette hausse et reste à 17,2 %. Cet écart de 1,4 point ne remet pas en cause l’intérêt du PER pour un contribuable fortement imposé, dont l’avantage principal reste la déduction à l’entrée. Il doit en revanche être intégré dans le choix entre sortie en capital et sortie en rente : notre guide sur la fiscalité PER détaille les deux options.
PER 2026 : que faire avant le 31 décembre ?
- Vérifiez votre plafond disponible. Il figure sur votre dernier avis d’imposition, rubrique « plafond épargne retraite », et dans votre espace personnel sur impots.gouv.fr.
- Utilisez en priorité votre reliquat 2023, qui expire en fin d’année.
- Arbitrez selon votre taux marginal d’imposition. Avec le report sur 5 ans, il peut être pertinent de garder une partie de votre plafond 2026 pour une année de revenus plus élevés.
- Anticipez les délais de votre assureur. Pour être déductible sur vos revenus 2026, un versement doit être encaissé avant le 31 décembre. Les assureurs fixent souvent une date limite à la mi-décembre.
- Ajustez votre allocation. Un versement important est l’occasion de revoir la répartition de votre contrat : voir notre guide sur la gestion PER. Si vous n’avez pas encore de contrat, découvrez comment choisir son PER.
Ce qui ne change pas en 2026
Les fondamentaux du PER restent identiques : épargne bloquée jusqu’à la retraite (sauf cas de déblocage anticipé, dont l’achat de la résidence principale), sortie en capital, en rente ou de façon combinée, possibilité de renoncer à la déduction à l’entrée, et mutualisation des plafonds pour les couples. Les cas de déblocage anticipé et les règles applicables au décès n’ont pas été modifiés.
Faut-il encore ouvrir ou alimenter un PER en 2026 ?
Oui, pour la plupart des contribuables imposés à 30 % ou plus et qui disposent d’un horizon de placement long. La réforme renforce même l’intérêt du PER pour les revenus irréguliers, grâce au report sur 5 ans. Elle le réduit en revanche nettement après 70 ans.
Le bon montant à verser dépend de votre taux marginal actuel et futur, de vos plafonds disponibles, de vos autres enveloppes et de vos projets. Nous vous aidons à le déterminer lors d’un audit patrimonial.
FAQ - PER 2026
Trois mesures principales : le report des plafonds non utilisés passe de 3 à 5 ans pour les plafonds nés à partir de 2026, les versements réalisés à partir de 70 ans ne sont plus déductibles, et les prélèvements sociaux sur les gains passent de 17,2 % à 18,6 %.
Pour un salarié, le plafond 2026 est compris entre 4 710 € et 37 680 €, calculé sur le PASS 2025. Pour un travailleur non salarié, il peut atteindre 88 911 €. S’y ajoutent les plafonds non utilisés des trois années précédentes.
Il est encore utilisable en 2026, mais pour la dernière fois. S’il n’est pas consommé par un versement effectué avant le 31 décembre 2026, il sera définitivement perdu.
Oui, mais depuis le 1er janvier 2026, ces versements ne sont plus déductibles. En contrepartie, le capital correspondant sort en franchise d’impôt sur le revenu ; seuls les gains sont imposés.
Avertissement : les informations de cet article sont fournies à titre indicatif, sur la base de la réglementation en vigueur à la date de publication, et peuvent évoluer. Les supports en unités de compte présentent un risque de perte en capital. L’épargne investie dans un PER est en principe bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi. Les avantages fiscaux dépendent de votre situation personnelle. Cet article ne constitue pas un conseil personnalisé. Cabinet Leduc & Associés, conseiller en investissements financiers, ORIAS n° 14005641.
Rédigé par Fabrice Leduc, fondateur du Cabinet Leduc & Associés, conseiller en gestion de patrimoine indépendant.